2026年前三季度,羽绒产业链的利润分配没有沿着“原料涨价—中游承压—下游传导”的线性路径展开。
七家横跨养殖、加工与家纺的上市公司三季报,呈现出一组比半年报更清晰的对照:
上游养殖企业在肉鸭全产业链亏损的背景下,把羽绒存货推到了高位;中游加工龙头营收微增,利润却在主动让利与成本滞后之间继续收窄;下游家纺四强的盈利走向出现显著分化,而羽绒被在其中扮演着不同的角色。
01
鸭肉亏钱,鸭绒变成库存资产
华英农业和益客食品的三季报,需要放在白羽肉鸭产业深度亏损的背景下阅读。
据行业机构监测,2026年白羽肉鸭全产业链亏损已成定局,根源不在消费端的短期波动,而在于父母代种鸭产能过剩自上而下传导,形成了苗多、鸭多、价跌、库存高企的循环。
在这一底色下,华英农业前三季度营收40.58亿元,同比增长7.07%,归母净利润为-3586万元;益客食品营收150.20亿元,增长9.81%,归母净利润-9057万元,尽管亏损同比收窄68.58%,但第三季度单季亏损1.24亿元,说明盈利修复的基础并不牢固。
羽绒在这两家公司的报表中承担的功能,比“副产品”三个字要重。华英农业期末存货从年初的6.41亿元推升至11.29亿元,增幅76.05%,公司将主要原因归于“羽绒板块存货增加”;合同负债从7888万元翻倍至1.62亿元,客户预付款在增加。
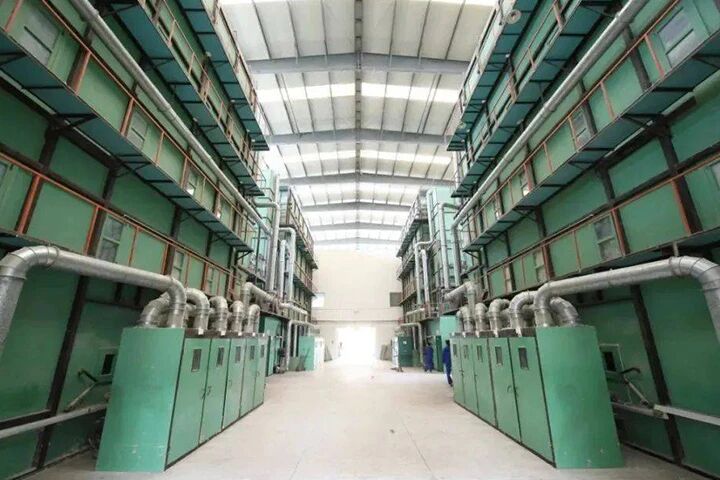
在鸭肉主业无法贡献利润的季度里,羽绒原料的储备和预售机制,实质上起到了将当期经营压力向后递延、等待原料端价格兑现的作用。
益客食品的存货同样从9.36亿元升至14.80亿元,增幅58.14%,公司解释为“羽绒产品、原材料等存货增加”。
两家企业的经营性现金流都在大幅收缩,华英农业前三季度经营活动现金流净额为-2.70亿元,同比骤降213.80%,采购付款的扩张与羽绒备货的节奏直接相关。
这一策略的产业逻辑正在被供给端的变化所强化。在肉鸭全产业链亏损、种鸭端被迫减量的背景下,原毛供给的收缩预期是真实存在的。上游企业把鸭绒从随行就市的副产品转化为待价而沽的库存,赌的不是当期利润,而是供给收缩之后的价格弹性。
02
中游的订单还在,利润让出去了
古麒绒材的三季报提供了中游加工环节利润压力的清晰切片。公司前三季度营收7.86亿元,同比仅增长3.02%,归母净利润1.30亿元,同比下降6.47%;单看第三季度,营收2.22亿元,同比微降1.85%,净利润3679万元,同比下降8.83%。
营收基本持平的背后,是利润率的持续压缩。
羽绒价格在三季度的走势对中游并不友好,整体呈高位温和回落态势。价格回落本身对加工企业并非坏事,但问题在于古麒绒材的原料成本对应的是前期更高价位的采购,而产品售价的调整存在时滞。
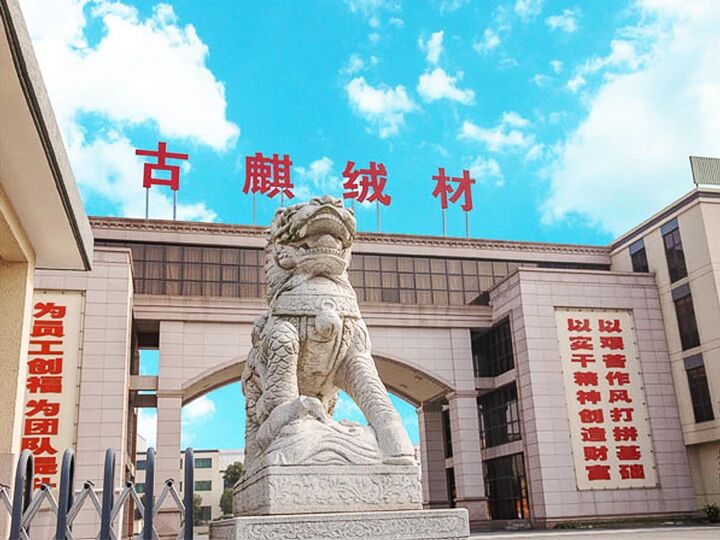
与此同时,产品结构的变化也在拉低均价:上半年鹅绒收入占比已从38.61%降至31.29%,毛利率相对较低的鸭绒占比上升至68.43%,这一趋势在三季度并未逆转。
中游的利润压力并不完全来自成本端。古麒绒材的合同负债从年初的1.05亿元升至2.92亿元,主要客户预付款大幅增加;存货则从6.96亿元推高至8.96亿元。
客户愿意提前打款锁货,说明下游对供应确定性的要求没有降低;而中游用更高的存货去承接这些预付款,等于用资产负债表吸收了一部分价格波动,代价是利润空间的主动收窄。
券商在点评中提及“羽绒价格高企也影响销售意愿”和“适度让利客户”,这两句话指向的是同一个事实:中游在订单和利润之间选择了前者。
03
家纺四强分化的真实含义
家纺四强的三季报在营收端呈现温和修复,但利润上的差距足以改写竞争格局。
罗莱生活第三季度单季利润增速20.04%,是四家中唯一在收入与利润两端同时稳健扩张的企业。梦洁股份体量最小,第三季度利润增速72.04%,低基数下的修复弹性显著。
水星家纺第三季度利润同比下降21.84%,但扣非净利润前三季度仍保持了6.62%的增长,主营盈利质量并未系统性恶化。富安娜第三季度单季利润骤降64.60%,四家中盈利恶化最为剧烈。
三季报不单独披露羽绒业务的财务数据,但羽绒被在四家企业的策略位置和盈利结果之间的对应关系,比半年报时更加清晰。
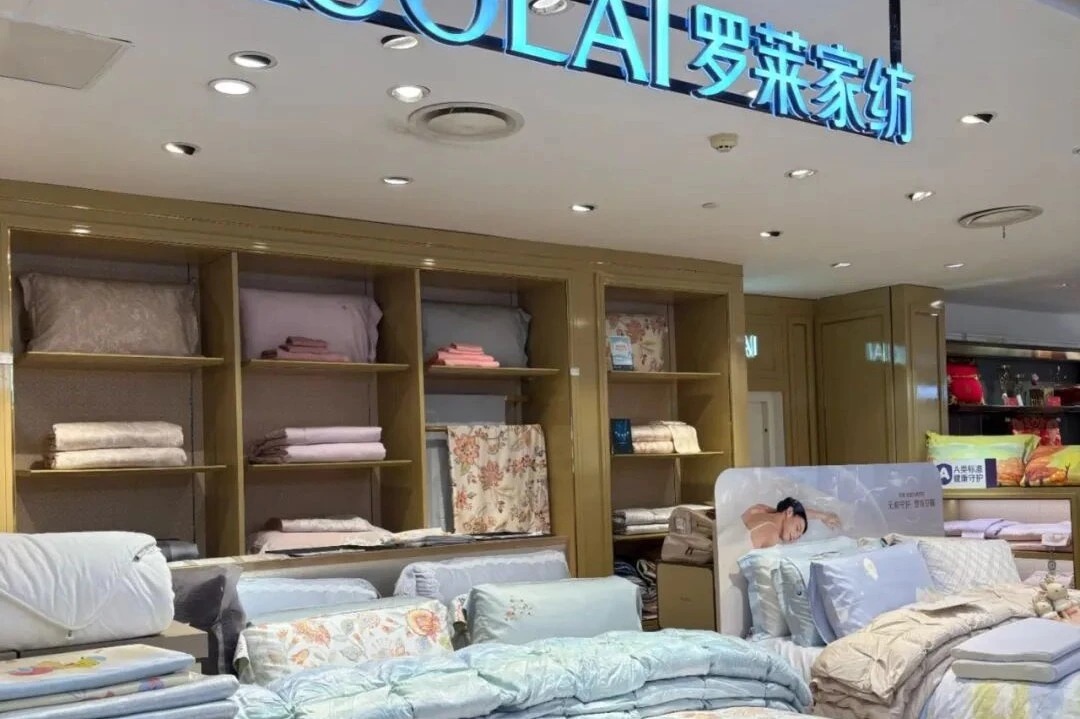
罗莱生活的利润增速跑赢收入,前三季度毛利率约49.9%,较上年同期提升约2个百分点。羽绒被作为其高端被芯的重要构成,与这一趋势方向一致。
梦洁股份的利润修复弹性显著,高端床品战略下的产品结构变化是可观察的方向。公司在羽绒床品上的品牌投入构成了这一变化的一部分,但不宜将利润增长直接归因于单一品类。
水星和富安娜的处境揭示了另一面。券商的研报将富安娜三季度毛利率同比下降2.6个百分点归因于“棉花羽绒等原材料涨价”等因素,而水星家纺在羽绒声量上“相对偏弱”。这表明当大单品未能形成足够强的差异化定价能力时,高价值材料在成本波动期会同时放大收入端和利润端的压力。
下游的分化指向一个比“谁卖得多”更根本的问题。羽绒正在从家纺产品中的一个填充选项,变成检验品牌定价权和产品定义能力的试金石。
能够把羽绒被做成有辨识度、有功能叙事、有价格锚点的大单品的品牌,在原料中高位运行的周期里获得了利润弹性;而产品矩阵中羽绒被角色模糊、渠道折扣和费用压力较大的企业,在同一轮成本环境中承受了更明显的盈利收缩。
(文章参考:上市公司财报、金绒)声明:感谢作者的付出,版权归原作者所有,如有转载稿及图片涉及版权等问题,请联系华纺通平台进行删除,邮箱地址: HFT-Info@huafL.com,非常感谢!注:文中内容和观点不代表本平台立场。