据央视网报道,十月底的慈溪,一家服装厂车间内,挂片送上流水线,短短几分钟成衣便下线。这批订单此前被美国品牌转移至孟加拉国,最终因无法匹配品牌上市节奏,又转回国内。
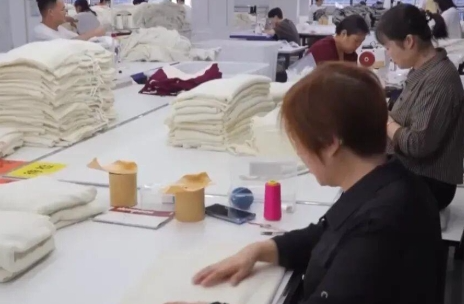
几乎同一时段,桐乡濮院一家毛衫企业正紧锣密鼓调整排产。数百台织机满负荷运转,产品主要供给欧洲快时尚品牌,今年出口已达1200万件,同比增长超20%;据央视新闻披露,濮院全镇1‑9月毛衫产业外贸增速更是达到82%。
两个产业带的火热场景,很容易让人得出“订单回来了”的直观判断。但现实远比这复杂。订单的流转,很少是简单的归属权回归,而是全球供应链在成本、交期、风险、配套与终端市场节奏之间的反复重新配平。慈溪、濮院只是这轮重构中备受关注的样本。透过现象看本质,交期确定性、全链柔性能力、产业链配套的纵深与韧性,才是解读当下外贸格局的关键。
三个月的差距:
交期确定性成为稀缺筹码
促成慈溪这批订单回归的核心因素并非价格。这家慈溪企业负责人在央视财经《第一时间》节目中算了一笔账:同样一笔订单,东南亚需要六个月完成,在慈溪仅需三个月。面料一周即可到厂,成衣加工效率极高。在快时尚与线上零售采购逻辑中,三个月与六个月不只是快慢之别,直接决定当季货品能否准时上架,能否规避过季库存风险,时间直接关联企业毛利率。
这份三个月的交付优势,根植于宁波‑慈溪针织服装产业带的集群实力。面料、辅料、成衣在极小地理半径内完成配齐,省去跨洋海运等待,也规避“面料到港、辅料滞后”的供应链断点。不少东南亚成衣厂的原材料、辅料仍需要从中国进口,供应链反应天然受限,慈溪企业负责人华立新道出了行业普遍现实。
上游鲁泰纺织的案例更能说明,交期优势不只是成衣组装环节的胜利。这家为国际奢侈品牌供应衬衣面料的企业,试样车间平均5天即可完成色纱定版、织造到检验的全小样流程。面料端提前响应品牌流行趋势,成衣环节才能抢占时间窗口。慈溪的三个月交付周期,来自产业带上下游的空间聚合;鲁泰的五天打样效率,则把响应能力继续向上延伸至面料研发。成衣跑得快,前提是面料端跑在前头。
在能源波动、港口拥堵、地缘摩擦、市场需求频繁变动的大环境下,“按时交付”本身已经成为稀缺资源。品牌愿意为这份确定性支付溢价,放眼全球,能够稳定兑现交付承诺的供给方并不多。
柔性向上渗透:
从成衣小单到面料一米起印
交期解决生产快不快,柔性制造考验承接碎单的能力,二者常常被一并提及,但底层逻辑并不相同:交期快,靠的是供应链少断点、反应环节往前放;柔性制造,靠的是把“最小生产批量”压下来。两者都离不开产业集群的配套支撑,但侧重点不同:交期重在供应链顺、响应快,柔性制造重在小批量、多品种也能干。
据央视新闻报道,濮院头部毛衫企业生产高峰期每日可新开发150款针织衫,打样周期压缩至1天,整体交付周期缩短至两周内,背后依靠纱线、染整、版房高度集聚的完整产业链。东莞大朗将小单模式推向极致,依托3D虚拟打版,1‑3天产出样衣,最快7天完成接单到交货,几十件、数百件的小订单也可承接。大朗年产毛衣约9亿件,全球每5件毛衣就有一件出自这里。叠加市场采购贸易试点优势,小单快反能力精准匹配海外快时尚、线上零售的上新、翻单需求。
但柔性如果止步于成衣制造,增长上限十分明显。中国纺织行业真正的竞争力,在于柔性能力已经向上传导至面料端。绍兴柯桥数码印花将传统印花2000米的起订量降至1米。屹男集团借此对接设计师与C端客户;永通印花设备每分钟可喷90米布,上午接稿、下午出货;鸿大印染可承接1米至上万米跨度订单,实现夜间接单次日发货。
“一米起印”的价值不在于数字本身,而是打破面料厂“只做大单、被动压库存”的旧模式,为设计师品牌、中小采购商打开低门槛供应链入口。面料环节的灵活性提升,直接降低成衣快反的启动成本与试错成本。
柔性能力从成衣向前推进到面料环节,实现“极小订单也具备商业可行性”,这正是东南亚难以复制的壁垒:并非单一工厂生产效率高,而是集群内多环节同步下压生产门槛。东南亚可以快速建设成衣加工厂,但想要复刻“一米布可盈利”的印染生态、小单快速交付的完整配套网络,仅有劳动力与厂房远远不够。
局部火热不等于全面回暖,
供应链加速分层重构
据宁波海关、慈溪海关统计数据,2026年前三季度,宁波纺织服装出口855亿元,同比增长3.77%;慈溪出口25.4亿元,增幅7.43%。但局部产业带的繁荣,掩盖不了行业分化的底色,并未迎来全行业全面回暖。
上游化纤、纺织板块利润逐步修复,中下游织造、服装制造企业依旧承压。据中国服装协会公开数据显示,2026年1‑8月,规上服装企业营收同比下降1.89%,利润总额下滑14.43%。中国长丝织造协会调研显示,上半年超三分之一会员企业营收下滑,54.2%企业利润同比减少,原料涨价而终端售价难以同步上涨,挤压企业盈利空间。出口有量、单价承压成为中下游制造企业共同的困境。
回流订单也并非均匀分配。高附加值优质订单持续向配套完善的产业带、头部企业集中。粗放低价接单、模式单一的中小企业生存压力持续加大;具备产业链整合、柔性快反、原创设计能力的企业,正在抢占外贸优质赛道。
拉长产业周期观察,这不是简单的产业回迁,而是全球纺织供应链的分层重塑。东南亚继续承接基础款、大批量、低附加值制造;中国则聚焦复杂工艺、新品研发、快反定制、高端制造与品牌赋能。过去外贸比拼人力成本与低价,如今比拼集群配套、交付稳定性、研发迭代速度和数字化水平。对国内产业带而言,目标不是夺回全部外流订单,而是守住高附加值环节,把急单交付、复杂款生产的硬实力,转化为设计、品牌与定价话语权。
这份供应链优势并非永久不变。东南亚正在补齐面料、印染配套,海外品牌普遍推行多源供应策略,基础大货放在海外,急单、复杂款留在中国。
行业不必执念于把所有外流订单全部拿回。头部企业可以深耕面料研发、布局绿色制造,依托海外仓、合规体系,把制造优势转化为产品附加值;中小企业不一定盲目扩张规模,也不必奔赴海外建厂。柯桥一米起印的印染企业提供了现实样本:改造原有服务大客户的产能,适配小批量、高周转的新客户。单笔订单体量变小,但翻单频次提升,客户结构更加稳健。
订单永远处于流动之中。只有能够持续输出稳定交期、完善配套与柔性产能的供给端,才能把握住下一轮市场机遇。
(文章参考:纺织服装周刊)声明:感谢作者的付出,版权归原作者所有,如有转载稿及图片涉及版权等问题,请联系华纺通平台进行删除,邮箱地址: HFT-Info@huafL.com,非常感谢!注:文中内容和观点不代表本平台立场。