出口统计
2026年8月,我国羽绒羽毛出口未能延续7月的“量稳额降”,转为明显的“量额双降”。
海关数据显示,2026年8月,羽绒羽毛的出口数量约为 2184.3 吨,环比上月减少 30%,同比去年8月减少 30%;出口金额约为 3.52 亿元人民币,环比上月减少 24%,同比去年8月减少 21%。
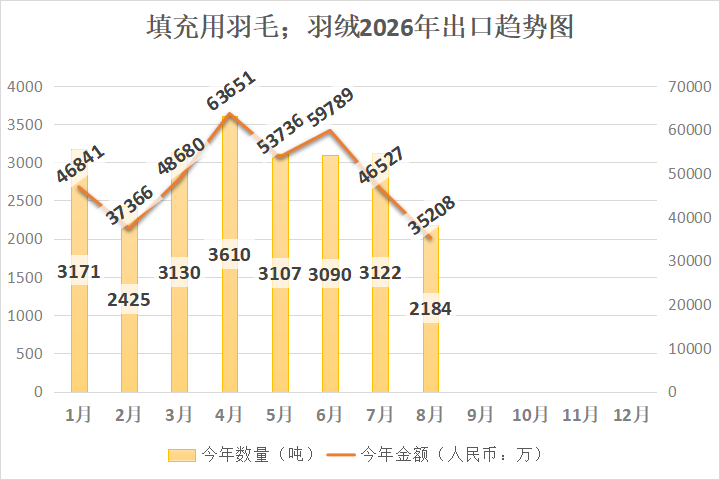
虽然出口量额双降,但8月的出口均价有所回升。按数据测算,8月的出口均价约161.2元/公斤,环比7月的约149.0元/公斤上涨约8.2%,同比去年8月约143.0元/公斤上涨约12.7%。
这说明8月的金额降幅小于数量降幅,出口产品结构和价格对金额形成一定支撑。
填充用羽毛;羽绒
2026年出口统计表
单位:吨、亿人民币
| 月份 | 数量 | 金额 | 数量同比 | 金额同比 |
| 1 | 3171 | 4.68 | -22.1%(-7.0%) | -21.0%(21.9%) |
| 2 | 2425 | 3.74 | 21.9%(20.6%) | 6.8%(74.1%) |
| 3 | 3130 | 4.87 | -13.6%(-8.8%) | -29.8%(-2.5%) |
| 4 | 3610 | 6.37 | 3.1%(18.4%) | -12.1%(24.8%) |
| 5 | 3107 | 5.37 | -2.0%(-15.5%) | -15.0%(-6.1%) |
| 6 | 3090 | 5.98 | -10.5%(-14.0%) | 15.7%(49.3%) |
| 7 | 3122 | 4.65 | 3.8%(-2.8%) | 3.5%(16.6%) |
| 8 | 2184 | 3.52 | -30.0%(-30.4%) | -21.1%(6.5%) 注:括号外为同比2025年,括号内为同比2024年 |
2026年出口趋势
2026年1—8月,我国羽绒羽毛累计出口数量约为 23839.2 吨,同比减少8%;累计出口金额约为 39.18 亿元人民币,同比减少11%。
从累计数据看,今年羽绒出口弱于去年同期。相比1—7月,1—8月累计的降幅进一步扩大,而8月单月的大幅下滑对累计数据拖累明显。

数量端,5至7月连续三个月维持在3100吨左右,而8月直接跌破2200吨,打破了此前三个月的平台期。这说明8月并不是简单的月度波动,而是出口节奏出现了阶段性下移。
由往年的情况来看,7月的羽绒羽毛出口量总体较多,常常与8月一起,成为一段小旺季。而9月会受到国庆长假的影响,因此羽绒羽毛的出口量通常较少。
国别表现
填充用羽毛;羽绒
2026年8月分按地区出口表
(数量前十)
| 顺序 | 地区 | 数量(吨) | 金额、万(人民币) |
| 1 | 美国 ↔ | 424.8 | 3554.4 |
| 2 | 越南 ↑ | 341.3 | 13548.2 |
| 3 | 德国 ↓ | 254.7 | 989.5 |
| 4 | 英国 ↔ | 171.1 | 158.2 |
| 5 | 捷克 ↑ | 170.6 | 212.2 |
| 6 | 乌克兰 ↑ | 100.0 | 100.9 |
| 7 | 波兰 ↑ | 93.8 | 335.3 |
| 8 | 意大利 ↓ | 89.9 | 926.0 |
| 9 | 西班牙 ↓ | 79.5 | 1972.6 |
| X | 中国台湾 ↑ | 60.4 | 1586.1 |
从2026年8月主要出口市场来看,美国、德国和越南仍是我国羽绒羽毛出口的前三大贸易伙伴。
其中,美国当月出口数量约占我国8月羽绒羽毛出口总量的19%;越南约占比16%;德国约占比12%。三大市场合计占比接近一半,说明我国羽绒出口仍高度依赖几个核心加工和消费市场。
从区域结构看,8月欧洲市场约为969.2吨,占我国当月羽绒羽毛出口总量的44%,仍是第一大出口区域,但环比7月减少约33%。与此同时,亚洲市场约为687.0吨,环比减少18%,占比降至31%;美洲市场约493.7吨,占比23%,环比减少约35%。
主要出口市场的排序则变化不大,其中,中国台湾进入前十,而加拿大退出,其余国家走势分化。
可以看到,8月并非单一市场回落,而是欧洲、亚洲、美洲等主要区域同步降温。7月欧洲放量带来的支撑,在8月明显减弱,导致全国出口总量从3100吨以上跌至2184吨。
出口美国趋势
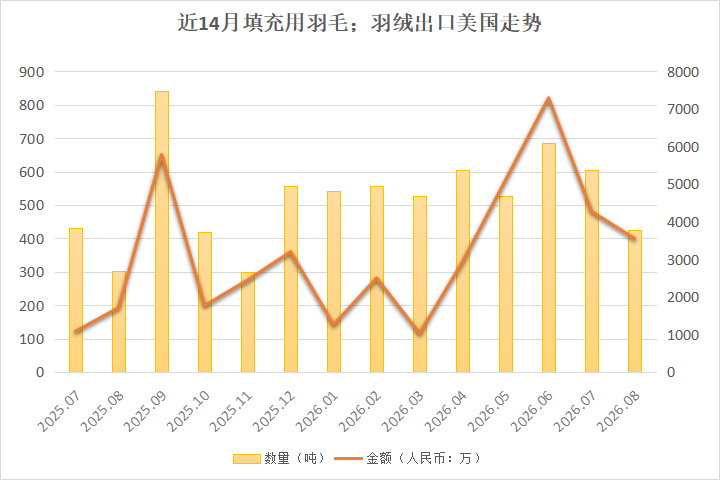
今年8月,美国为我国羽绒羽毛第一大出口市场。
美国市场虽然较7月有所回落,但仍保持在较高水平,说明其对中国羽绒羽毛供应仍有稳定需求。考虑到美国市场体量较大,品牌供应链短期内很难完全脱离中国羽绒供应,因此美国仍是我国羽绒出口的重要基本盘。
但从节奏看,美国市场更像是在谨慎补货,而不是大规模压货。海外品牌一方面要准备秋冬订单,另一方面又要控制库存和采购成本,因此订单往往会更碎片化,采购节奏也更灵活。
出口越南趋势

今年8月,越南成为我国羽绒羽毛第二大出口市场。
相比7月,对越南出口量回落明显。但这并不代表越南市场失去重要性。越南仍是全球纺织服装供应链中的重要加工节点,我国羽绒羽毛出口到越南,很多时候对应的是国际品牌在东南亚生产环节的需求。
越南从7月起的回落,更可能反映了加工端的订单节奏变化。第二季度集中备货后,第三季度的采购节奏放慢,是比较正常的波动。
出口德国趋势
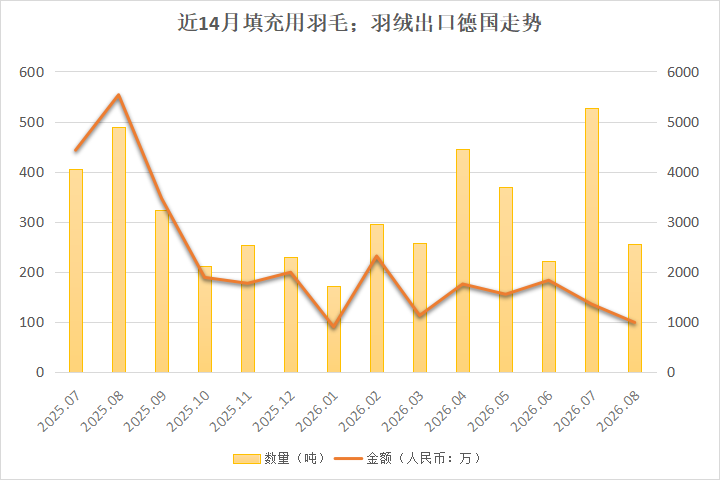
今年8月,德国成为我国羽绒羽毛第三大出口市场。同时德国市场的回落,也是8月欧洲出口市场走弱的核心原因之一。
这说明欧洲市场7月的放量更偏阶段性备货,欧洲终端的需求并未全面转强。德国作为欧洲重要消费市场和供应链节点,其需求回升对整个欧洲市场有一定代表性。
目前,欧洲终端消费仍受到通胀、能源成本和居民购买力影响,品牌采购不会轻易恢复到高库存模式。
进口情况
8月份,羽绒羽毛的进口数量约为 2638.0 吨,环比上月减少 16%,同比去年8月减少 7% ;进口金额约为 2.23 亿元人民币,环比上月减少 17%,同比去年8月增长 73%。
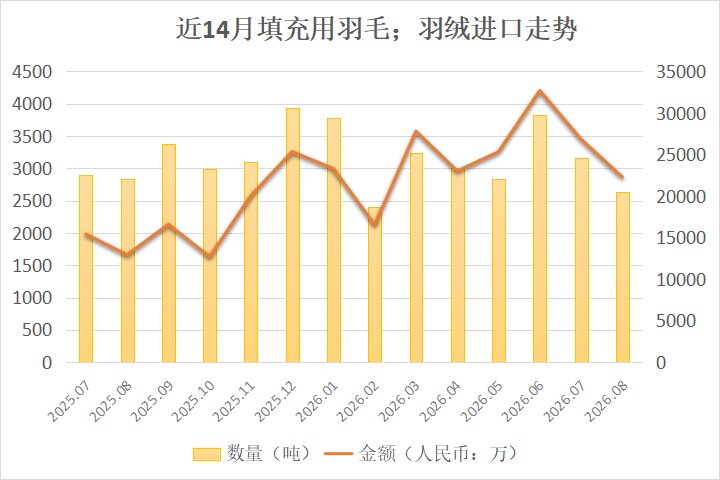
7月进口数量还是同比增长9.0%,到了8月却同比减少7.2%。这种同比由正转负,且环比减少16.6%,说明国内企业在原料采购上更加谨慎。这可能与下游订单预期、库存水平和原料价格高企有关。
按数据测算,8月进口金额的均价约84.5元/公斤,同比去年8月约45.5元/公斤上涨约85.8%。这意味着,即使国内企业减少采购量,进口成本仍远高于去年,原料成本压力依然很大。
填充用羽毛;羽绒
2026年8月按地区进口表
(数量前五)
| 顺序 | 地区 | 数量(吨) | 金额、万(人民币) |
| 1 | 中国台湾 ↑ | 549.2 | 7525.8 |
| 2 | 越南 ↓ | 470.4 | 2734.6 |
| 3 | 韩国 ↔ | 364.5 | 1902.4 |
| 4 | 巴基斯坦 ↑ | 295.9 | 1678.7 |
| 5 | 泰国 ↑ | 257.8 | 1461.9 |
7月的进口来源仍比较集中,前五大来源地合计占进口总量超过七成。可见国内企业在原料采购上,仍然依赖少数的主要来源地。
综合来看,2026年8月我国羽绒羽毛进出口呈现出几个特点:一是出口转为“量额双降”;二是欧洲市场仍为第一大区域,但环比明显回落;三是进口数量回落,但进口金额同比高增,原料成本仍处高位。
因此,8月数据反映出行业压力进一步加大。出口端需求并非完全消失,但订单更碎片化、采购更谨慎,区域和国别波动明显放大;进口端虽然采购放缓,但价格仍高,下游成本压力持续。
(文章参考:金绒golddown)声明:感谢作者的付出,版权归原作者所有,如有转载稿及图片涉及版权等问题,请联系华纺通平台进行删除,邮箱地址: HFT-Info@huafL.com,非常感谢!注:文中内容和观点不代表本平台立场。